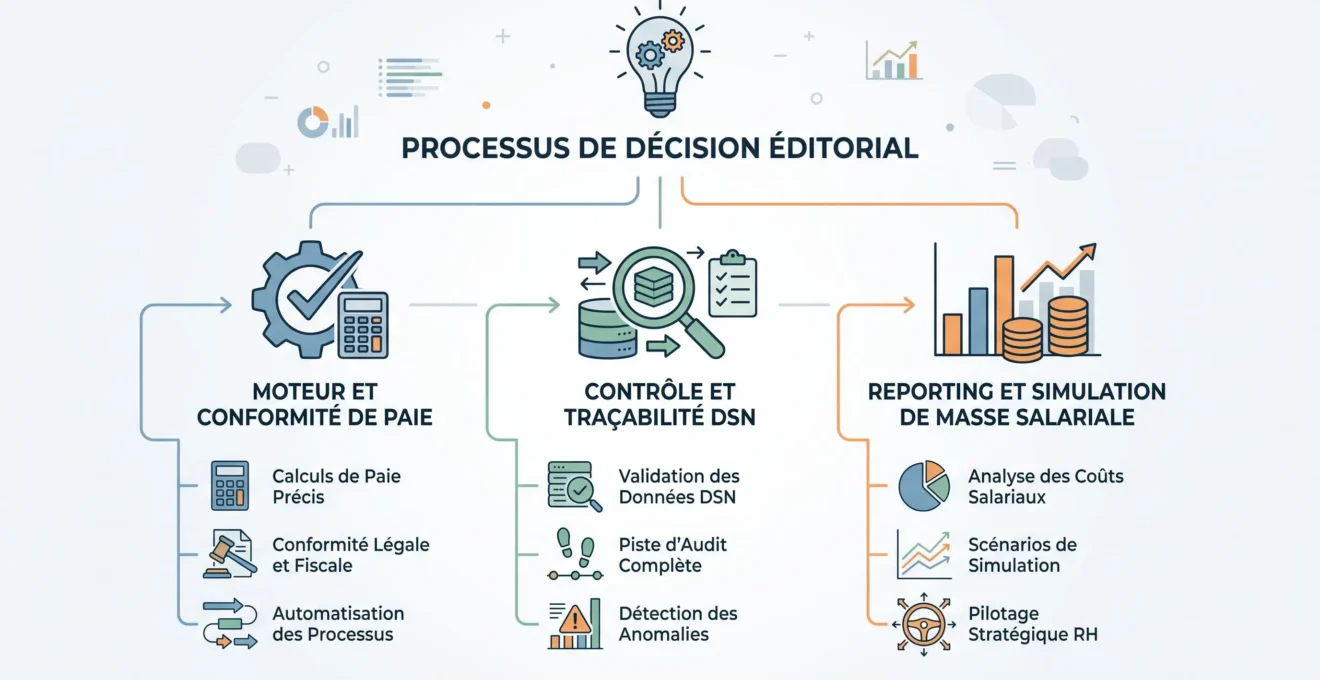
Pour un DAF, un logiciel adapté à ce besoin doit réunir quatre dimensions : une maintenance réglementaire solide, des contrôles de paie et de DSN, une traçabilité exploitable des anomalies et corrections, et des fonctions permettant d’analyser ou de simuler la masse salariale. Silae, Cegid et Nibelis documentent plusieurs de ces briques, mais aucune de ces caractéristiques ne permet, à elle seule, de désigner un logiciel universellement adapté.
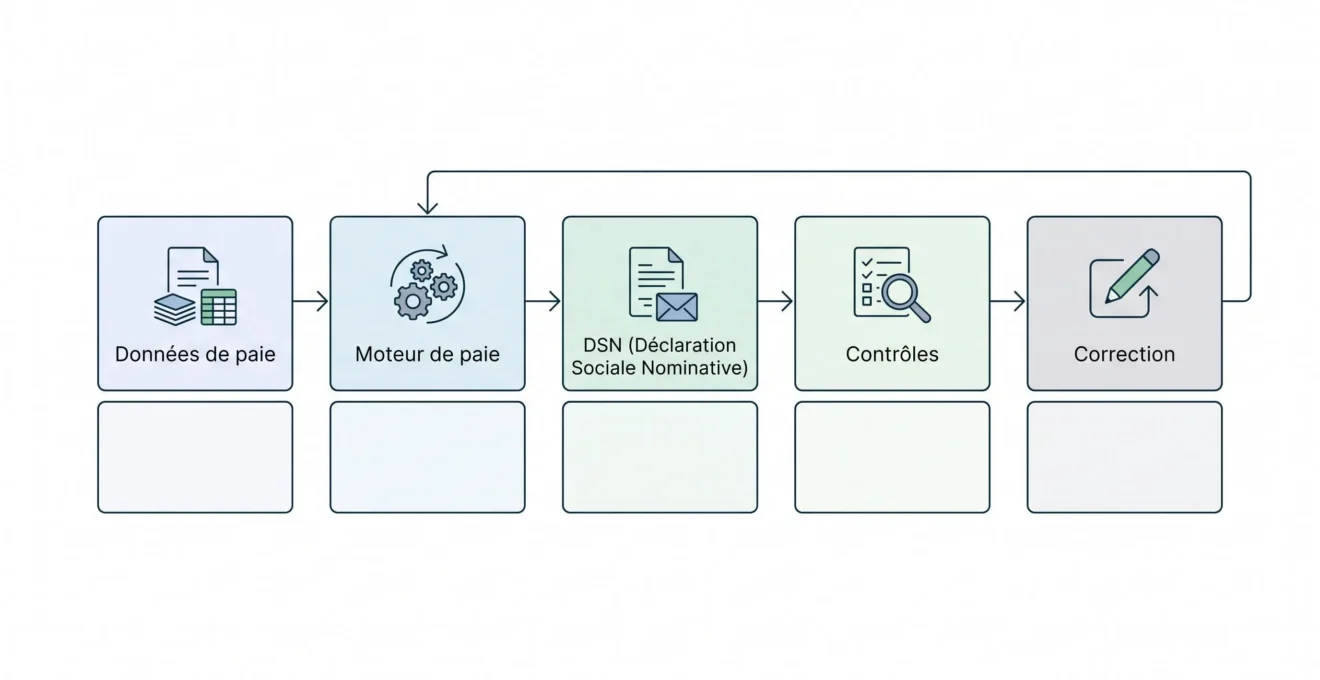
Le point déterminant est la continuité du processus : la donnée saisie ou importée doit être correctement calculée, contrôlée avant transmission, corrigée lorsqu’une anomalie apparaît puis réutilisée de façon fiable pour le pilotage financier. Une promesse générale de conformité ne suffit donc pas à évaluer la capacité réelle d’un outil à sécuriser le travail du DAF.
Sécuriser un contrôle URSSAF commence par la qualité des données de paie et de DSN
Réponse directe : il faut rechercher un outil capable de maintenir le moteur de paie à jour, de contrôler les données avant la DSN, de faciliter le traitement des anomalies et de restituer des informations suffisamment structurées pour suivre la masse salariale. Silae, Cegid et Nibelis documentent différentes combinaisons de ces fonctions, à vérifier ensuite dans le contexte réel de l’entreprise.
La sécurisation commence bien avant un éventuel contrôle. Selon l’Urssaf, la déclaration sociale nominative est une déclaration mensuelle obligatoire réalisée à partir des données issues du logiciel de paie ou transmise via une API. Les règles et suivi de la DSN montrent donc pourquoi la qualité des paramètres et des données de paie se prolonge directement dans le déclaratif.
Cette chaîne oblige à distinguer plusieurs niveaux. Le moteur de paie calcule les éléments nécessaires à la production des bulletins ; les contrôles de paie cherchent des incohérences dans les données ou les résultats ; les contrôles DSN portent sur le flux déclaratif. Ces mécanismes peuvent se compléter, mais ils ne sont pas synonymes d’un contrôle URSSAF exhaustif.
Une limite à conserver en tête : le logiciel peut assister les contrôles et la correction, mais l’employeur reste responsable des données déclarées. Une solution présentée comme conforme ne doit donc jamais être assimilée à une garantie d’absence de contrôle ou de redressement.
La maintenance réglementaire et conventionnelle constitue ainsi un premier filtre de sélection, mais pas le seul. Un DAF doit également observer la façon dont les anomalies deviennent visibles : simple message technique, alerte contextualisée, état de contrôle, historique de correction ou workflow réellement exploitable par les équipes.
Depuis 2026, les anomalies DSN persistantes sont encore plus difficiles à ignorer
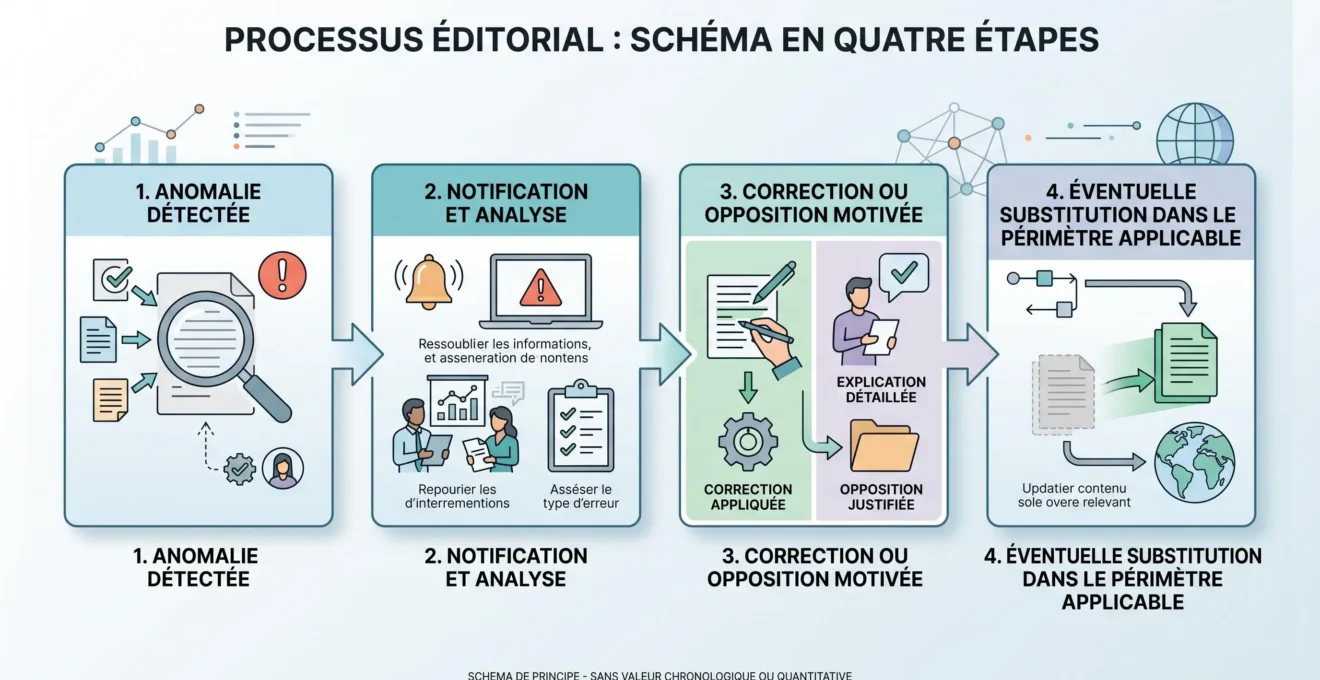
En 2026, le traitement des anomalies DSN persistantes prend une importance particulière. L’Urssaf indique que son service Suivi DSN informe l’employeur des anomalies détectées, en précise l’origine et fournit des indications pour les corriger. Le sujet n’est donc pas seulement de produire une DSN techniquement transmissible : il faut être capable d’identifier puis de traiter les anomalies qui remontent après les contrôles.
- Anomalie détectée
Une incohérence remontée par les contrôles doit être identifiée et rapprochée des données de paie concernées.
- Analyse du retour
Le gestionnaire doit comprendre l’origine de l’anomalie et déterminer si une correction ou une justification est nécessaire.
- Correction ou régularisation
Lorsque la donnée est erronée, elle doit être rectifiée dans le périmètre applicable plutôt que simplement ignorée dans le suivi.
- Persistance de l’anomalie
Dans le dispositif applicable en 2026, certaines anomalies non corrigées peuvent, après les étapes prévues, conduire à une DSN de substitution.
La FAQ sur la DSN de substitution précise ce mécanisme. Il faut toutefois conserver son périmètre : la substitution ne signifie pas que toute anomalie déclenche automatiquement une rectification par l’Urssaf, et le dispositif initial 2026 ne doit pas être généralisé à l’ensemble des données sociales.
Pour le DAF, la conséquence pratique est claire : la capacité d’un logiciel à signaler une anomalie ne suffit pas. Il faut aussi comprendre comment l’information est restituée, comment une correction est documentée et comment l’équipe peut vérifier qu’elle a bien été prise en compte dans le cycle déclaratif suivant.
Les 7 fonctions à tester dans une démonstration de logiciel de paie
Une démonstration commerciale est réellement utile lorsqu’elle part d’un incident concret. Au lieu de parcourir uniquement les menus et les tableaux de bord, il est plus pertinent de faire suivre à l’éditeur une donnée de paie depuis son intégration jusqu’à sa correction et à sa restitution dans les états de contrôle.
- Maintenance légale et conventionnelle
Vérifier comment les paramètres évoluent et comment les modifications sont identifiables.
- Entrée des variables
Examiner les contrôles appliqués lors de l’import ou de la saisie des données nécessaires à la paie.
- Contrôle du bulletin
Demander à voir comment une incohérence potentielle est signalée avant validation.
- Contrôle de la DSN
Observer les vérifications effectuées avant transmission et leur niveau d’explication.
- Détection d’une anomalie
Introduire un cas d’erreur et regarder si l’outil permet de retrouver rapidement son origine.
- Correction et régularisation
Faire corriger le cas puis vérifier comment cette modification se répercute dans le processus déclaratif.
- Historique et justification
Contrôler les éléments disponibles pour comprendre ce qui a été modifié, pourquoi et à quel moment du processus.
Cette grille correspond à une logique de prévention, détection, correction et pilotage. Elle évite de réduire la sélection à une liste de fonctionnalités : deux solutions peuvent toutes deux annoncer un contrôle DSN, mais différer fortement dans la façon dont l’utilisateur comprend et traite l’anomalie.
Test particulièrement révélateur : demander à l’éditeur de montrer une anomalie réelle dans son environnement de démonstration, son origine, la correction proposée, l’historique associé et son impact sur la DSN. Une fonction de contrôle devient beaucoup plus facile à évaluer lorsqu’elle est observée dans un scénario complet.
Selon Silae, mySilae automatise notamment des mises à jour de paramètres légaux et conventionnels et plusieurs opérations liées aux déclarations sociales. Silae indique également disposer de contrôles et d’alertes destinés à détecter certaines anomalies potentielles avant la transmission de la DSN. Ces informations décrivent les capacités annoncées par l’éditeur ; elles ne démontrent pas que toutes les erreurs possibles seront détectées dans chaque configuration.
Cegid documente de son côté des contrôles de paie personnalisables et Cegid DSN Contrôle pour détecter et corriger des anomalies avant transmission. Nibelis indique proposer une maintenance légale et conventionnelle et, selon le niveau de service retenu, une prise en charge pouvant couvrir le lancement et le contrôle de la paie ainsi que les DSN mensuelles.
Silae, Cegid, Nibelis : trois profils utiles à comparer, pas un classement universel
Ces trois solutions illustrent des approches utiles à comparer pour la requête d’un DAF. Les informations ci-dessous correspondent aux fonctionnalités documentées par les éditeurs et vérifiées dans le brief au 28 septembre 2026. Elles ne constituent ni un score ni une mesure indépendante de leur performance réelle après déploiement.
| Solution | Fonctions documentées utiles au contrôle | Pilotage de la masse salariale | À vérifier en démonstration |
|---|---|---|---|
| mySilae | Mises à jour légales et conventionnelles, automatisation déclarative, contrôles et alertes DSN selon Silae. | Le brief ne fournit pas de claim suffisamment précis pour attribuer ici une fonction spécifique de simulation budgétaire. | Profondeur des alertes, explication des anomalies et traçabilité des corrections. |
| Cegid Payroll Ultimate | Contrôles de paie personnalisables et Cegid DSN Contrôle selon Cegid. | Le brief ne fournit pas de claim suffisamment précis pour comparer ici un module de simulation de masse salariale. | Personnalisation des contrôles et traitement opérationnel d’une anomalie de bout en bout. |
| Nibelis | Maintenance légale et conventionnelle et niveaux de service pouvant inclure contrôle de paie et DSN selon Nibelis. | Nibelis documente un module de simulation budgétaire destiné au suivi et à l’anticipation de la masse salariale. | Continuité entre données de paie, reporting et hypothèses de simulation dans le périmètre réellement déployé. |
Le tableau montre pourquoi la comparaison doit rester fonctionnelle. Silae met notamment en avant son moteur de paie et ses mécanismes liés à la DSN ; Cegid documente des fonctions de contrôle personnalisables ; Nibelis associe ses fonctions de paie à un module distinct de simulation budgétaire. Ces différences orientent les questions à poser, mais elles ne prouvent pas une supériorité globale.
La bonne méthode consiste donc à reprendre le même scénario de test avec chaque éditeur. Une anomalie identique doit permettre d’observer la prévention, l’alerte, l’explication, la correction puis la capacité à restituer une information exploitable. C’est cette continuité qui transforme une liste de fonctions en outil de décision.
Pour un DAF, le vrai test est la continuité entre paie réelle et masse salariale prévisionnelle
Le pilotage financier commence lorsque les données de paie cessent d’être uniquement des données de production. Un DAF doit pouvoir distinguer ce qui relève du constat — évolution de la masse salariale, restitution et reporting — de ce qui relève réellement de la simulation de scénarios futurs.
Nibelis documente par exemple un module dédié à la simulation budgétaire permettant de suivre l’évolution de la masse salariale et de tester plusieurs hypothèses. Cette caractéristique illustre l’intérêt de distinguer le moteur de paie du dispositif de pilotage : produire des bulletins, restituer des indicateurs et simuler des hypothèses correspondent à des usages différents.
- Priorité au moteur de paie et à la DSN :
examiner en profondeur la maintenance réglementaire, les contrôles avant transmission et la gestion des alertes.
- Priorité au contrôle et à la traçabilité :
tester la personnalisation des contrôles, l’identification de l’origine d’une anomalie et l’historique des corrections.
- Priorité au pilotage financier :
vérifier que les données de paie alimentent réellement le reporting ou la simulation attendue, avec le minimum de retraitements manuels nécessaire dans le périmètre déployé.
Une architecture intégrée peut limiter certaines opérations d’export et de rapprochement, mais cela reste dépendant de la façon dont les modules sont effectivement connectés dans l’entreprise. Il faut donc demander quelles données sont reprises automatiquement, lesquelles nécessitent un export et quelles hypothèses peuvent être modifiées dans les simulations.
Cette logique rejoint plus largement la nécessité de transformer des objectifs de gestion en indicateurs pilotables : l’intérêt d’un outil ne réside pas uniquement dans la quantité de données produites, mais dans la capacité à les restituer sous une forme qui soutient une décision.
Pour approfondir spécifiquement cette dimension, une analyse consacrée à la manière de suivre la masse salariale avec un logiciel de paie peut compléter la comparaison. Ce contenu constitue une ressource éditoriale complémentaire et non une preuve réglementaire ou une validation indépendante des performances d’un éditeur.
Le raisonnement peut ensuite être élargi au pilotage global de l’entreprise : la masse salariale est un indicateur important, mais elle prend davantage de sens lorsqu’elle est rapprochée d’autres données de gestion. Cette approche permet de piloter la performance de l’entreprise avec plusieurs indicateurs plutôt que d’isoler la paie du reste de l’analyse financière.
Un logiciel conforme évite-t-il un redressement URSSAF ?
Non. Les fonctions de mise à jour et de contrôle peuvent aider à prévenir ou à détecter certaines anomalies, mais elles ne constituent pas une garantie d’absence de contrôle ou de redressement. L’employeur reste responsable des données déclarées.
Faut-il nécessairement remplacer tout le SIRH pour mieux piloter la masse salariale ?
Le brief ne permet pas d’affirmer qu’un remplacement complet est nécessaire. La décision doit plutôt partir des flux existants : données disponibles, exports requis, interfaces en place et niveau de simulation réellement attendu.
Quelle question poser en priorité pendant une démonstration ?
Demander à l’éditeur de traiter une anomalie concrète de bout en bout est particulièrement révélateur : détection, compréhension, correction, traçabilité et conséquence sur le déclaratif doivent pouvoir être observées.
La sélection finale gagne donc à partir d’un cahier des charges opérationnel plutôt que d’un classement général. Deux ou trois solutions peuvent être soumises au même scénario : une anomalie de paie, son contrôle avant DSN, sa correction, sa justification puis l’exploitation des données pour le suivi de la masse salariale.
Le logiciel le plus pertinent sera alors celui dont le fonctionnement correspond au niveau de complexité de la paie, aux contrôles attendus et aux besoins de pilotage de l’entreprise. La décision repose moins sur une promesse globale de conformité que sur la capacité démontrée à rendre chaque étape vérifiable et exploitable.